2018年视频游戏软件硬件总收入或达1650亿到1700亿美元,如果这股势头继续保持,到2022年可能达到2300亿-2350亿美元,而五年后游戏软件和硬件的市场创收比例为3:1。
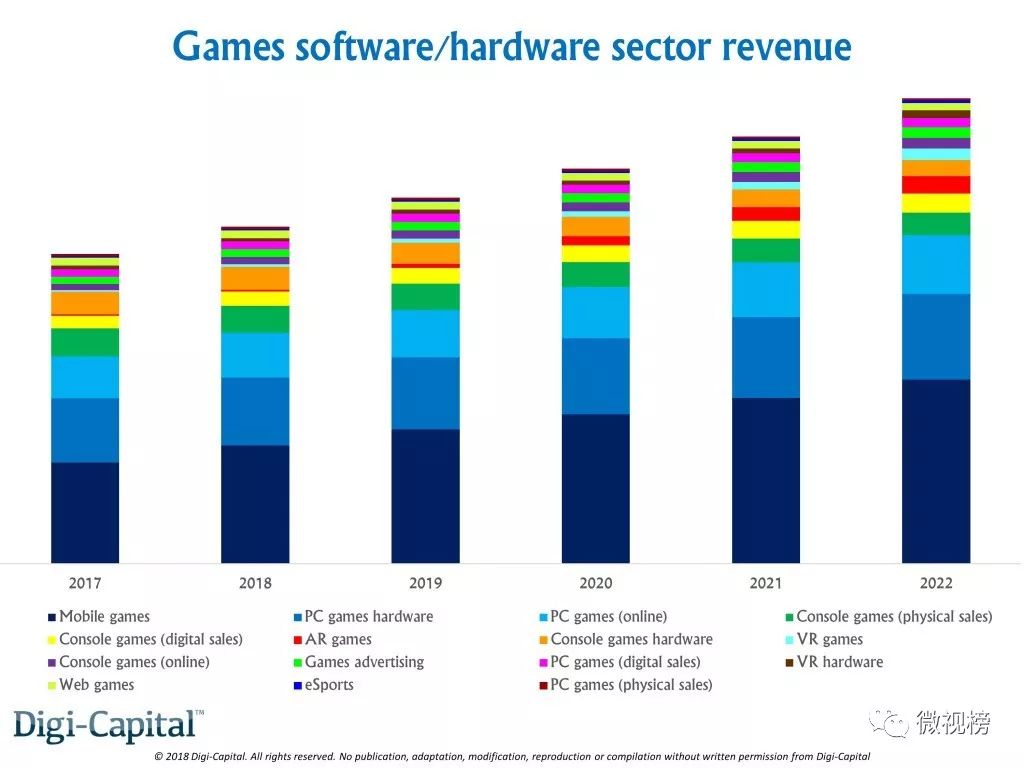
知名游戏行业服务投行Digi-Capital在2018年第一季度的游戏报告中讲道:到2020年,“移动游戏软件”、“PC游戏硬件”和“在线PC游戏”这三大主力将占据游戏市场总收入的3/4。移动游戏软件2018年收入可能达到550亿-600亿美元,到2022年将达到900亿-950亿美元;PC游戏硬件将在2018年达到300-350亿美元,到2022年也将稳定增长至400亿-450亿美元;而PC在线年其他部分的收入占比(按占比大小排序)
主机游戏(实体销售);主机游戏(数字销售);AR游戏(低基数,快增长);主机游戏(硬件);VR游戏(低基数,快增长);主机游戏(在线);游戏广告;PC游戏(数字销售);VR硬件(低基数,快增长);网页游戏(占比逐年减少);电竞(强增长,但占比仍较小);PC游戏(占比逐年减少)。
就平台层面而言,到2022年,手游软件将达游戏市场总收入的2/5,PC游戏(软件+硬件)达1/3,而主机游戏五年后可能小于游戏市场总收入的1/6,VR和AR游戏规模都将扩大,但是不敌三大主力,网页游戏无增长,电竞也可能不及游戏市场总收入的1%。
2022年,美中日韩四国游戏总收入约占据全球游戏市场的2/3。但是算上“Digi-Capital”图中其他50多个国家,亚洲市场还是大于北美和西欧市场两者之和。
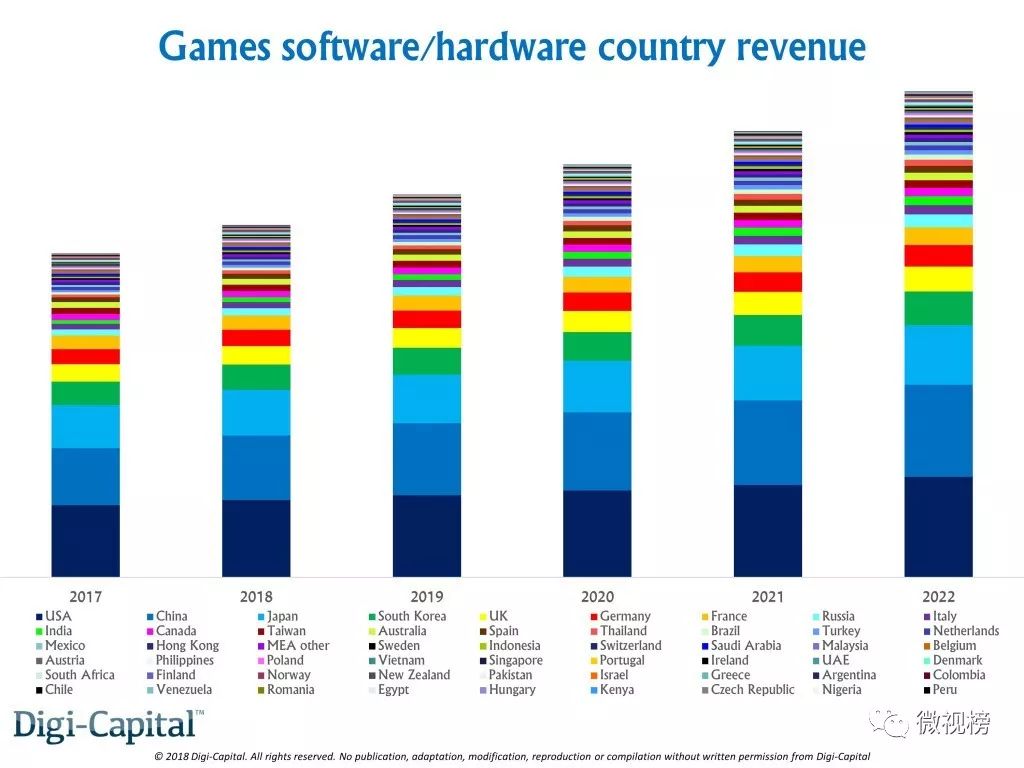
不同国家的游戏行业增长情况存在巨大差异,但是从区域而言,整个亚洲的规模最大,是推进行业发展的主力。而增速最快的国家并不是那些收入排名前10的国家,比如某些东欧国家,拉美国家,还有中东和非洲国家,这些国家将从小基数上发展出较快的增速。
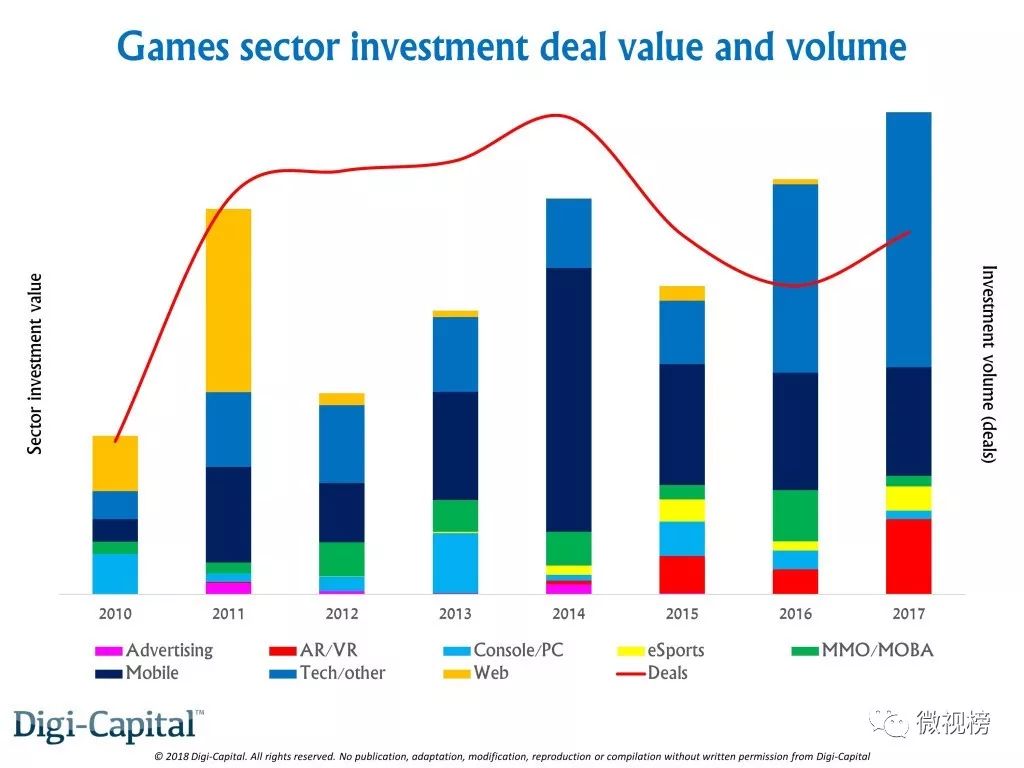
游戏行业的发展也促进了这两年游戏市场的投资,2017年,对于游戏创企的风投金额共计20亿美元,投资方来自全球各地,从硅谷沙丘路到中国。最大的投资主要集中于游戏的核心技术,移动游戏以及AV/VR部分,电竞也吸引了很大一部分注意力,但是规模上还是小了一些。
而与此形成对比的是,游戏行业的并购交易跌至50亿美元以下,接近2015年的最低点。不过IPO总值较去年大幅上涨:韩国最大移动游戏公司Netmarble通过本次IPO融资23亿美元,新加坡独角兽电玩及电商集团SEA(原名Garena)IPO融资10亿,以开发《愤怒的小鸟》文明的芬兰游戏开发公司Rovio,通过IPO融资3700万美元。 2017年游戏市场的并购交易和IPO总的体量较上年有所下降,但是交易量有所增长。
游戏市场已为各巨鳄占领,接下来几年将会有新兴独角兽浪潮涌现,初创企业有望变成这个行业的明日之星。